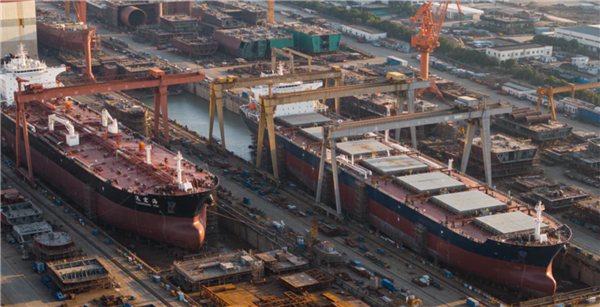
油輪、散貨船訂單陸續簽訂,當前造船市場景氣度得以延續。與此同時,當前船廠正通過「資產盤活」、新增用地以增修、造產能。
財聯社記者近日採訪獲悉,不少業內人士認為,短時間內船廠船位仍處於稀缺狀態,頭部船廠基本排期至2030年,產能變化帶來的影響仍需關注2028年後訂單需求情況。此外,MEPC 85會議召開在即,IMO淨零排放框架或仍難通過,對船舶綠色轉型節奏、路徑有所影響,但綠色船舶的溢價依然存在。
新船訂單再簽訂船廠提升修造產能「受今年油運市場景氣度較高影響,我們也開始承接油輪相關的訂單。」有船廠人士告訴財聯社記者。
整體來看,根據克拉克森資料,截至11月13日,今年以來油輪新造船訂單已達到707艘,同比增長121%,散貨船訂單為655艘,同比增長27%。此外集裝箱船訂單為742艘,同比保持平穩。另外LPG運輸船、汽車運輸船訂單量去年基數較低,同比增幅更大,分別為169%、638%,但從體量來看,仍以三大主流船型為主。新造船價格指數維持在高位,報告期內報187點。
其中,散貨船訂單來看,近期舉行的2026年世界航商大會期間,招商船舶與招商輪船(601872.SH)簽訂6艘VLOC訂單。
油輪方面,中集安瑞科(03899.HK)近日宣佈旗下中集太平洋海工與新加坡船東Stamford Shipping正式簽訂10艘49,900載重噸MR型成品油輪建造合同,與一家歐洲知名船東簽訂2艘同型油輪建造合同,累計獲該型船訂單12艘。財聯社記者從中集安瑞科方面獲悉,該批訂單預計在2028年至2030年之間陸續交付,後續接單量根據公司未來產能規劃及市場情況而定。中國船舶(600150.SH)亦於本月中旬簽下172億元VLCC批量訂單,預計於2029年至2030年交付。
船廠產能方面,11月16日,招商船舶與泉州交發集團就泉州船廠專案股權轉讓協議簽約。據招商船舶方面介紹,本次簽約推動泉州船廠股權重組取得實質性進展,招商船舶將進一步完善修造船產業佈局,加快推動泉州船廠復工復產。
同日,天津市濱海新區土地發展中心公告,天津中遠海運重工有限公司以5.7億元成功摘得「津濱保(掛)G2026-9號」地塊,為天津港保稅區臨港區域工業用地,土地面積約146公頃。總投資約82億元的天津中遠海運重工船舶與海工建造基地正式落子臨港,基地規劃總建築面積約44.8萬平方米,將建設兩座30萬噸級大型幹船塢、三座30萬噸級舾裝碼頭及配套全套現代化生產系統,主營大型散貨船和集裝箱船建造,首批新船預計2029年進入交付階段。
「從此兩項來看,泉州船廠‘資產盤活’定位修船,天津中遠海運重工是實打實的新增造船產能。至於其對未來市場的影響,我認為擔心產能過剩是合理的,但當下並非處於產能過剩的階段。」Veson Nautical大中華區總經理王翔對財聯社記者表示,真正的壓力或需要關注2028年前後,交付量上升後,市場訂單量情況。
綠色甲醇成本居高LNG動力仍為主流從本輪新造船週期來看,王翔表示,核心支撐為替換週期、綠色更新、地緣衝突三因素共同推動,與2008年因素供需失衡原因不同。
其中,綠色更新方面,MEPC 85會議即將召開,IMO淨零排放框架是否通過備受業內關注。有船廠人士告訴財聯社記者,目前其船廠訂單,清潔能源燃料動力相關仍以集裝箱船為主,受綠色甲醇成本仍處於高位影響,當前船東更傾向LNG動力。
財聯社記者在2026世界航商大會「船舶綠色能源發展與供應鏈安全」專題研討會上也瞭解到,業內認為此次MEPC 85會議上IMO淨零排放框架通過的難度仍較大。
在王翔看來,若此次IMO淨零排放框架仍無法通過,雖不會讓船舶綠色轉型止步,但會改變其節奏與路徑。「國際規則遲遲定不下來,最直接的影響是投資信心。船東可以先行造一艘雙燃料船,但建一座綠色甲醇或綠氨工廠,需要更長久的確定性。沒有統一的規則和碳價,燃料端的投資會繼續觀望,這反而讓船東不敢在新燃料上押注太多。」
而燃料層面,相比於LNG,目前綠色甲醇的應用痛點,在於成本高居不下。
「儘管公司有綠色甲醇相關的專案,但目前綠色甲醇的生產、接收成本等都處於偏高的位置,讓公司對綠色甲醇的未來投資持審慎態度。」中石化(香港)燃料油董事、總經理王學鋒在前述專題研討會上坦言道。
除了王學鋒外,還有多名綠色甲醇產業鏈相關人士在研討會上提到了綠色甲醇當前的成本問題。「實際上,綠色甲醇作為化工原料,應用前景十分廣闊,市場可以開發非船用的綠色甲醇應用場景,以此擴大應用規模,有利於降低船用綠色甲醇成本。」華商能源(00206.HK)執行董事、行政總裁詹華鋒說。
中集安瑞科相關負責人向財聯社記者透露,綠色甲醇的經濟性會隨著生產運營的進一步優化提升。值得關注的是,中東局勢下,灰色甲醇供應出現短缺,這對傳統甲醇化工原料市場帶來了較大沖擊,綠色甲醇作為獨立的生產路線和供應鏈,不太受到國際上化石甲醇供應關係的衝擊,反而越來越多的化工企業轉向使用綠色甲醇作為原料生產綠色化工品,對綠色甲醇產業有積極的推動作用。
目前綠色甲醇船用需求也處於爬坡狀態。該中集安瑞科相關負責人表示,2026年截至目前,全國綠色甲醇加註量已經實現了相較於2025年數倍的增量。公司認為,在2027年,隨著珠三角大灣區區域(包含中國香港),更多的甲醇動力船下水,會帶來至少50%的需求增量。
產能方面,財聯社記者瞭解到,目前中集安瑞科已有綠色甲醇一期專案,在廣東湛江投產,年產能5萬噸;二期專案預計於2027年投產,年產能20萬噸。此外,華商能源綠色甲醇山東專案預計在2027年實現年產能3萬噸,目前為2-3萬噸;寧夏專案仍在規劃建設中,預計2028年投用,設計年產能10萬噸。
「短期內,由於LNG雙燃料動力因燃料現成、技術成熟,仍將成為主流選擇。同時,更多新船會採用‘預留(Ready)’設計,預留清潔燃料動力主機改裝空間,待規則明朗後再行決定。」王翔進一步表示,推動轉型的力量並不只有IMO,歐洲已有相關減排規定已經在執行,大型貨主和租家也在提要求。整體來看,航運減排不會停,未來會從一套全球規則,演變為各地各自的管理規則,船東的合規成本和管理難度都會上升。對資產價值來說,綠色船舶的溢價依然存在。